Sommaire
Une tache au plafond, un voisin inquiet, un syndic à prévenir : le dégât des eaux en copropriété mélange vite technique et paperasse. Depuis 2018, la convention IRSI entre assureurs a simplifié la gestion des petits sinistres. Voici comment s'y retrouver.
Cet article est informatif : les conditions exactes dépendent de votre contrat d'assurance et du règlement de copropriété.
Le premier réflexe : trouver et stopper la fuite
Avant toute question d'assurance, il faut arrêter l'eau. Si la fuite vient de chez vous, coupez votre robinet d'arrêt. Si elle vient d'un voisin absent ou d'une colonne commune, prévenez immédiatement le syndic ou le gardien. Nos 7 gestes d'urgence en cas de fuite résument la marche à suivre.
Parties privatives ou parties communes ?
- Partie privative : canalisations qui desservent uniquement votre logement (après le robinet d'arrêt de l'appartement), flexibles, joints, appareils. La réparation de la cause est à la charge du copropriétaire (ou du locataire pour l'entretien courant).
- Partie commune : colonnes montantes et descendantes, réseaux communs. La réparation est à la charge du syndicat des copropriétaires.
La frontière exacte est fixée par le règlement de copropriété : c'est lui qu'il faut consulter en cas de doute.
La convention IRSI en bref
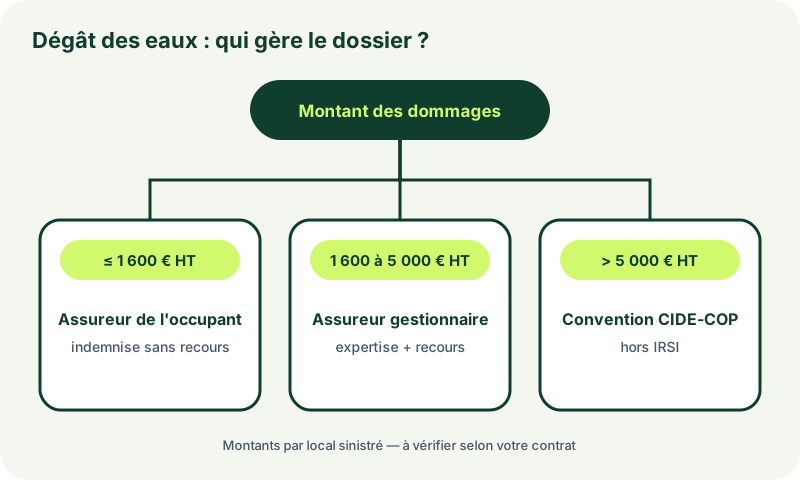
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) s'applique aux dégâts des eaux dont le montant ne dépasse pas 5 000 € HT par local sinistré. Son principe : un seul assureur, dit « gestionnaire », prend en charge le dossier pour chaque local touché, en principe celui de l'occupant du local endommagé.
| Montant des dommages | Gestion |
|---|---|
| Jusqu'à 1 600 € HT | L'assureur de l'occupant du local sinistré indemnise, sans expertise systématique ni recours. |
| De 1 600 à 5 000 € HT | L'assureur gestionnaire organise une expertise et exerce les recours entre assureurs. |
| Au-delà de 5 000 € HT | La convention CIDE-COP s'applique. |
Qui paie la recherche de fuite ?
Dans le cadre IRSI, la recherche de fuite est organisée par l'assureur de l'occupant du local où les dommages sont constatés, y compris si elle est « destructive » (ouverture d'un mur ou d'un plafond) et même si la fuite est chez un voisin. La prise en charge dépend toutefois des garanties du contrat.
Une recherche de fuite non destructive, par caméra thermique ou gaz traceur, limite les travaux de remise en état. C'est notre méthode de travail : recherche de fuite sans casse à Grasse.
Le constat amiable dégât des eaux
- remplissez un constat amiable avec le voisin concerné (ou le syndic pour une partie commune) ;
- joignez photos, date de découverte et facture du plombier précisant l'origine de la fuite ;
- déclarez le sinistre à votre assureur dans les 5 jours ouvrés ;
- conservez les pièces défectueuses remplacées.
Conseil : demandez au plombier un compte rendu écrit qui indique clairement la cause et la localisation de la fuite. C'est souvent le document qui débloque le dossier.
Et si je suis locataire ?
Le locataire doit être assuré contre les risques locatifs, dont le dégât des eaux. Il déclare le sinistre à son assureur et prévient le propriétaire. L'entretien courant (joints, flexibles, débouchage) lui incombe ; les réparations liées à la vétusté ou à un défaut de l'installation reviennent au propriétaire.
Questions fréquentes
Le voisin du dessus est absent et la fuite continue, que faire ?
Prévenez le syndic ou le gardien : ils peuvent couper la colonne d'eau concernée. En cas d'urgence grave, un plombier peut couper l'alimentation depuis les parties communes accessibles.
Quel délai pour déclarer un dégât des eaux ?
Le délai légal est de 5 jours ouvrés à compter de la découverte du sinistre, sauf délai plus long prévu par votre contrat.
La convention IRSI s'applique-t-elle aux maisons individuelles ?
Non, elle concerne les immeubles (copropriétés, immeubles en location). Pour une maison, c'est votre contrat multirisque habitation qui s'applique directement.